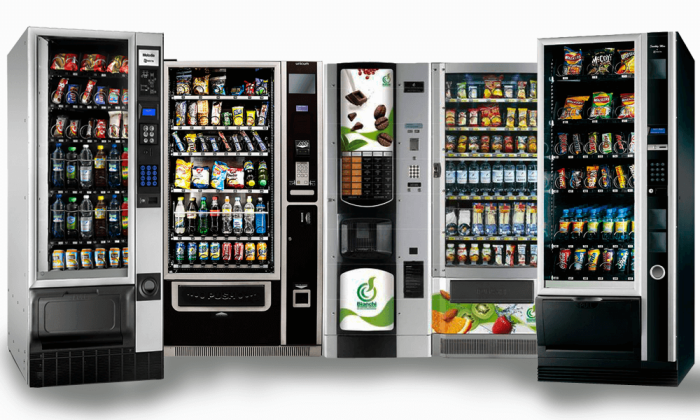
Вендинговые автоматы становятся практичным решением для предпринимателей, которым важно расширить точки продаж без найма дополнительного персонала и сложной инфраструктуры. Такой формат помогает автоматизировать обслуживание, ускорить выдачу товаров и услуг, а также обеспечить стабильную работу в местах с высокой проходимостью – от офисов и учебных заведений до торговых центров и транспортных узлов.
Современный рынок предлагает разные типы оборудования: аппараты с напитками и снеками, устройства для продажи готовой еды, средств гигиены, аксессуаров и цифровых сервисов, а также специализированные решения под конкретные ниши. Дополнительно бизнес может интегрировать терминалы электронной очереди, чтобы упорядочить поток клиентов и повысить комфорт обслуживания, особенно там, где важны скорость и предсказуемость процесса. Сенсорные столы представляют собой современные интерактивные устройства, которые позволяют организовать удобное взаимодействие с цифровым контентом, проводить презентации и обучающие занятия.
Экономика вендинга: как считать окупаемость и маржинальность
Экономика вендинга строится вокруг понятных метрик: вложения в оборудование и запуск, текущие расходы на обслуживание и закупку товара, а также стабильность выручки в выбранной локации. Чтобы оценка была реалистичной, важно считать не «среднюю» выручку по рынку, а прогноз под конкретный поток людей, режим работы точки и конкурентное окружение.
Базовый финансовый каркас включает три опоры: маржинальность (сколько остаётся с продаж после переменных затрат), срок окупаемости (когда вернутся стартовые вложения) и точку безубыточности (какой объём продаж нужен, чтобы покрыть постоянные расходы). Эти показатели удобнее считать в разрезе месяца, чтобы учитывать сезонность, простои, сервисные выезды и фактическую оборачиваемость товара. Терминалы электронной очереди позволяют автоматизировать процесс обслуживания посетителей, упорядочить поток клиентов и сократить время ожидания.
Ключевые расчёты и логика принятия решения
Маржинальность лучше начинать считать «снизу вверх»: от цены продажи к себестоимости единицы. Для каждой позиции (кофе, снеки, вода и т.д.) определите валовую маржу: цена продажи минус закупка/ингредиенты и расходники (стакан, крышка, сироп, мешалка). Затем оцените средневзвешенную маржу по ассортименту: вендинг редко держится на одной позиции, и реальная прибыль зависит от микса продаж.
Окупаемость считают как отношение стартовых вложений к среднемесячной операционной прибыли. В стартовые вложения обычно включают: стоимость автомата, доставку и установку, платежные модули, первичную загрузку товара, возможные работы по подключению, депозит/аренду за первый период. Операционная прибыль – это выручка минус переменные затраты (товар, ингредиенты, эквайринг/комиссии, логистика пополнения) и минус постоянные расходы (аренда места, связь/телеметрия, амортизация, сервисные контракты, страховка при необходимости).
Точка безубыточности помогает быстро понять, «потянет» ли локация. Логика простая: фиксированные затраты в месяц делятся на маржу (в денежном выражении или в процентах). Если считать в выручке, то берите маржинальность по выручке (например, сколько процентов остаётся после переменных затрат), и определяйте выручку, при которой фиксированные расходы будут покрыты. Если считать в штуках, делите фиксированные расходы на маржу с одной продажи (например, маржа с одного напитка или средняя маржа с одного чека).
- Формула окупаемости (в месяцах): стартовые вложения / среднемесячная операционная прибыль.
- Формула валовой маржи на единицу: цена продажи — себестоимость/ингредиенты ? расходники.
- Точка безубыточности по выручке: фиксированные расходы / маржинальность по выручке.
- Точка безубыточности по продажам (штукам): фиксированные расходы / маржа на единицу.
Практика: что сильнее всего влияет на прибыльность
В вендинге ключевой рычаг – локация: одинаковый автомат при разном трафике даёт кратно отличающиеся результаты. Поэтому важно проверять гипотезу не только расчётом, но и измерениями: наблюдением за потоком, тестовой установкой, сравнением нескольких точек. Если выручка ниже точки безубыточности, чаще выгоднее перенести автомат, чем пытаться «докрутить» ассортиментом.
Второй фактор – структура затрат. Переменные расходы растут вместе с продажами, поэтому особое внимание уделяют закупочным ценам, списаниям и комиссиям. Постоянные расходы критичны при низкой выручке: даже небольшая аренда или дорогая телеметрия могут «съесть» прибыль. Третий фактор – простои и качество сервиса: один день неработающего автомата в хорошем месте снижает месячную выручку сильнее, чем небольшой рост себестоимости.
- Понизить точку безубыточности: оптимизировать аренду, сократить регулярные платежи, выбирать надёжное оборудование, чтобы уменьшить простои.
- Повысить маржинальность: пересмотреть закупки, убрать низкомаржинальные позиции, контролировать списания и дозировки, улучшать средний чек (наборы, хиты продаж).
- Ускорить окупаемость: ставить автомат в точку с подтверждённым трафиком, поддерживать стабильную работу, вовремя пополнять и обновлять ассортимент.